 HIT专家网

来源:HIT专家网 作者:Vesta GTM Advisory创始人 祝维维
基于对亚太200位医疗机构从业者的调研(其中84%来自医院),HIMSS最新发布了《2026亚太医疗AI图景》报告。该报告由来自新加坡、韩国等地资深医院领导者与Oracle Health组成的专家委员会把关,它描绘出一幅“热度很高、根基尚浅”的图景。而这幅图景里恰恰藏着中国医疗AI企业出海的机会与门槛。
用得多,但主要用在“效率”上
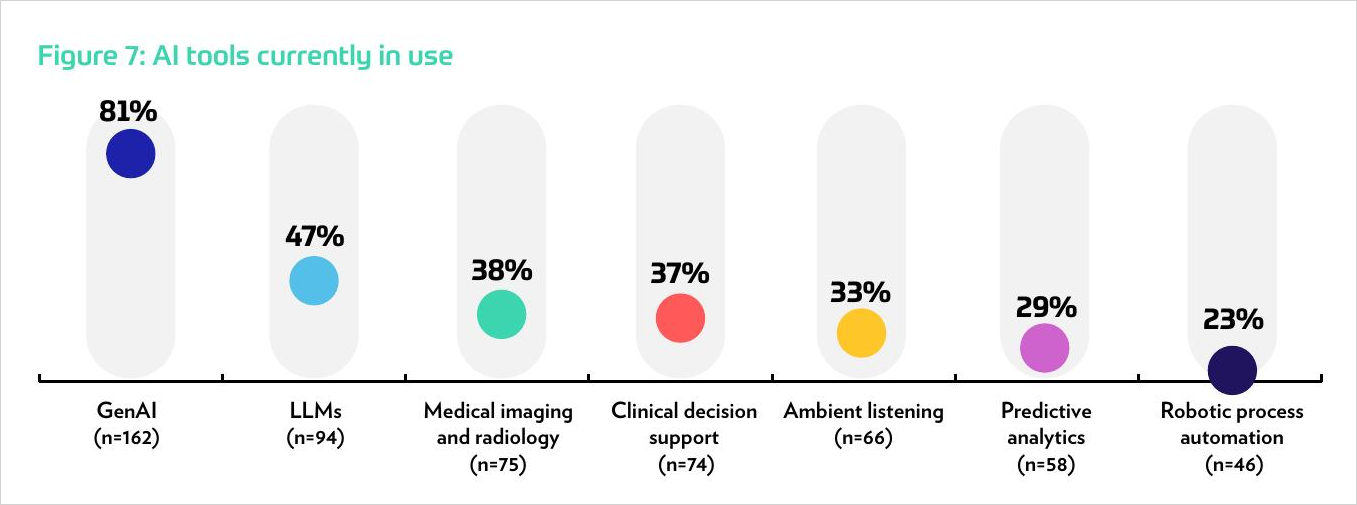
报告显示,超过八成(81%)受访者已在使用生成式AI,过半数(51%)每天或近乎每天使用;但近半数机构(46%)是在过去12个月内才起步,拥有三年以上经验的仅23%。更关键的是,报告详尽地列出了AI的应用场景,其中工作流优化(74%)、病历文书(65%)、行政效率(64%)是最集中的诉求;八成机构把“运营效率提升”列为已经实现的收益。相比之下,医学影像(38%)、临床决策支持(37%)、预测分析(29%)等更贴近临床的应用仍然偏浅。
同时,需求的方向正在改变。受访者最想要、却尚未拥有的能力依次是行政流程优化(77%)、患者监测优化(65%)、实时决策支持(61%)。换句话说,增量正从“效率工具”向“临床智能”迁移,这正是AI影像、CDSS、预测分析类中国厂商的机会窗口。

三道坎:成本、治理、支持
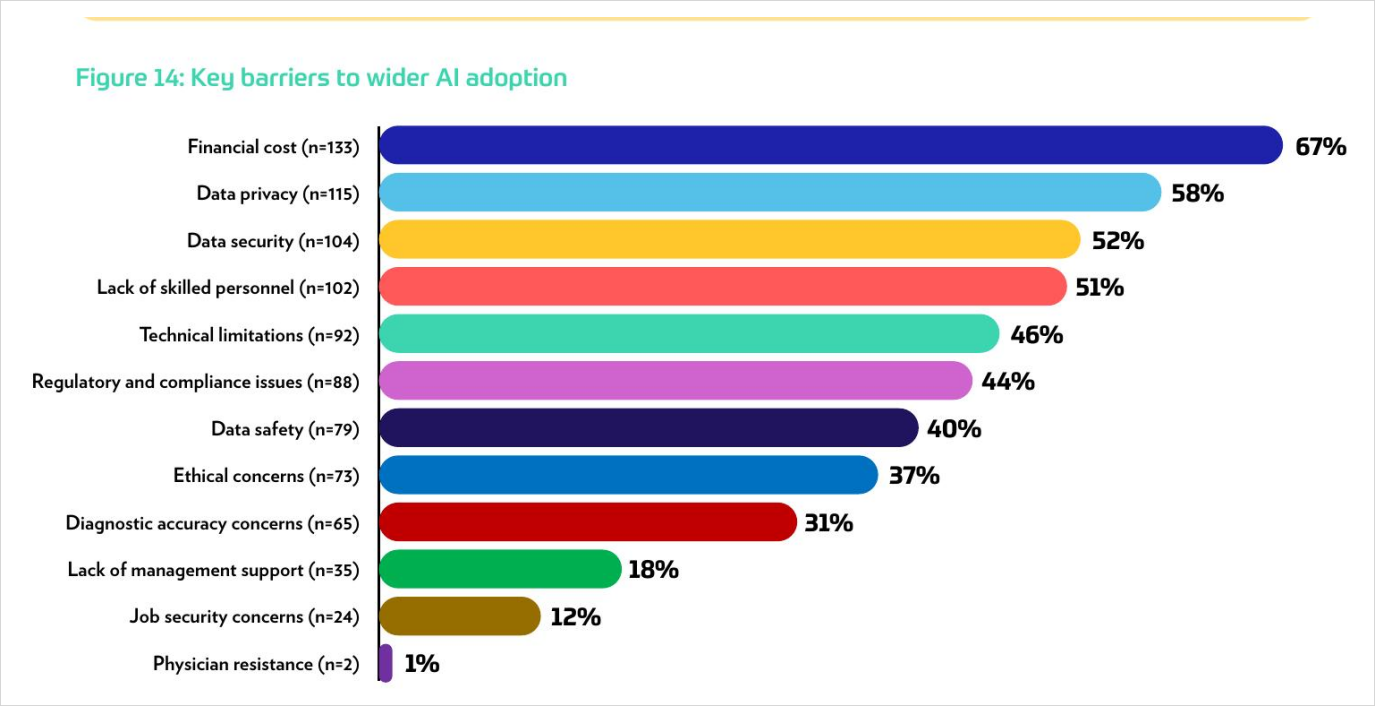
报告也毫不含糊地指出了AI应用的核心阻力因素。费用(67%)是头号障碍,其次是数据隐私(58%)、数据安全(52%)与人才短缺(51%)。治理成熟度普遍不足:仅约三分之一机构设有专职AI团队,另有约三分之一“计划设立但尚未落地”,更有58%的受访者根本不确定本机构是否为AI风险购买了责任险。
供应商支持同样存在落差:虽有52%的机构表示获得供应商支持,却有35%只给出“中性”评价。报告中一位马来西亚受访者的话相当尖锐,他指出不少AI供应商是“骑驴找马”,而非提供医疗场景下的真实价值。
市场的底色是“碎片化”
如果说上述障碍是“点”,那么真正的结构性特征是“面”。整个亚太医疗AI市场高度碎片化,报告在多处印证了这一点。
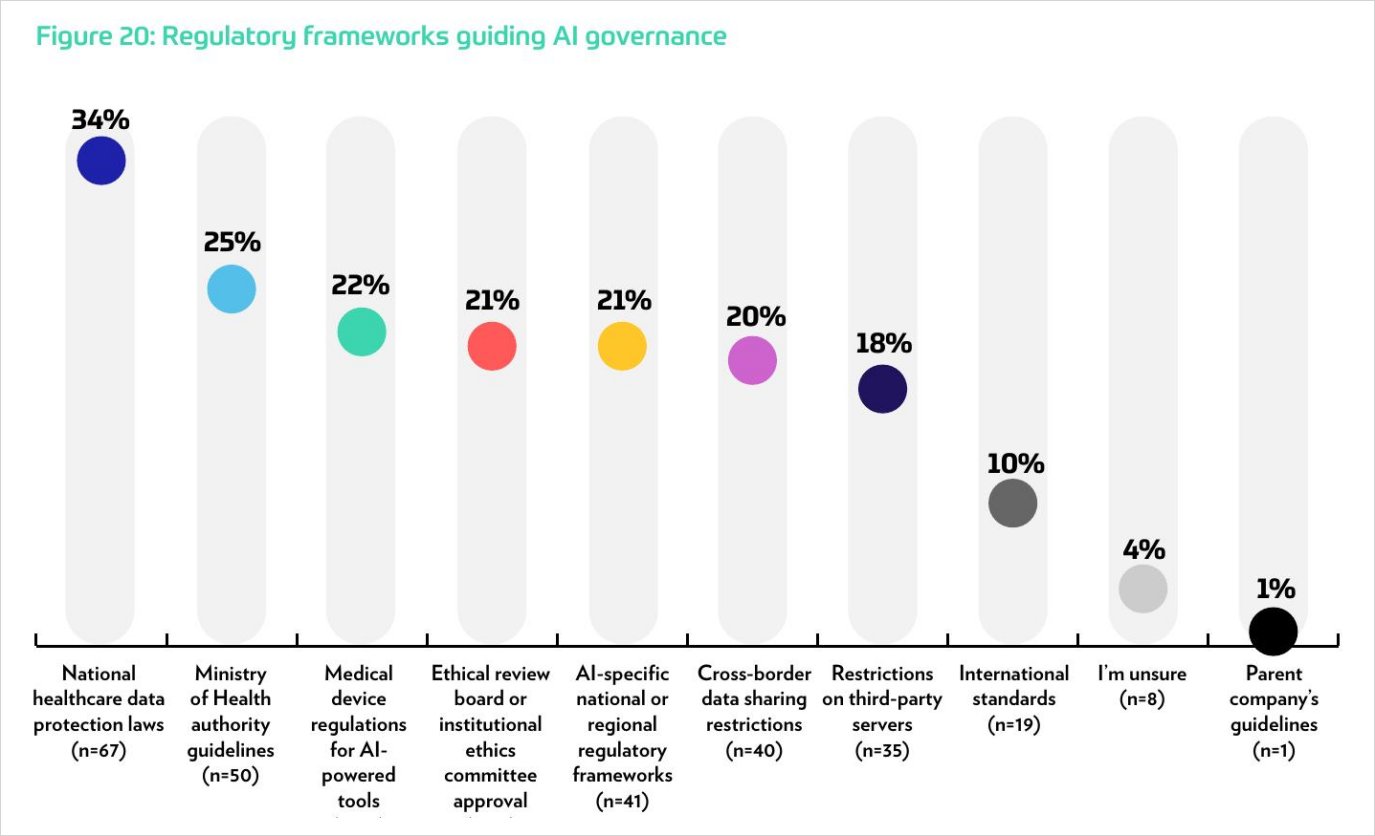
监管碎片化:报告直言,区域监管版图“仍然分散”,各机构主要依靠国家级框架各自探索,数据安全保护法律法规(34%)、卫生行政管理部门指南(25%)、面向AI医疗器械的监管(22%)、伦理委员会审批(21%)并存,跨境数据共享限制(20%)与第三方服务器限制(18%)又因国而异。即使东盟地区也没有一个统一的东南亚标准,只有一国一策,甚至有些国家根本没有明确的AI相关的合规要求。
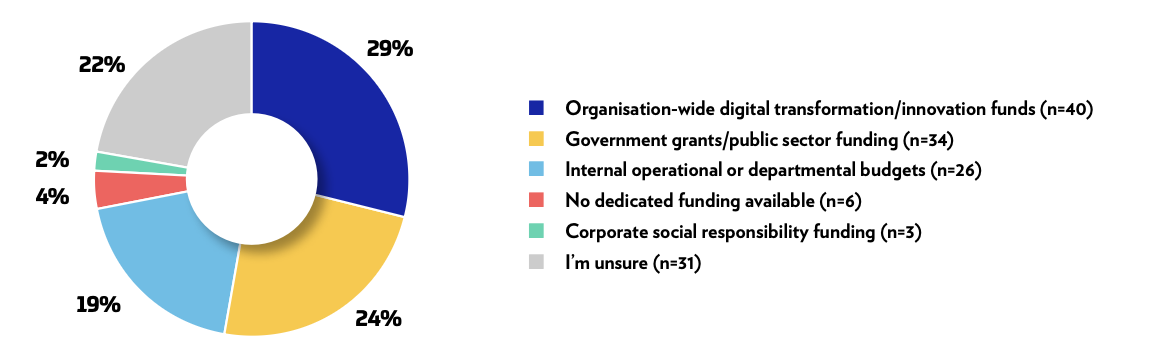
资金来源碎片化:AI预算来源分散且多头,有来自医院自身的数字化转型/创新基金(29%),也有政府拨款/公共资金(24%),同时不同部门内部预算(19%)混杂并存。报告特别提醒,过度依赖第三方资金,可能让AI项目服从于供应商或资助方的短期目标,而非医疗机构的长期战略,这对需要长期陪跑的出海厂商而言,是一个隐性风险。
落地碎片化:报告还提示,当AI被塞进彼此孤立的临床“竖井”,运维成本会失控、价值难以规模化。这也是专家反复强调的:与其做“外挂”,不如嵌入HIS/EMR与整体工作流,让AI成为医疗生态的标准组件。目前国外的EMR厂商在AI嵌入上相对保守,主要提供环境监听(Ambient Listening)、Automated Documentation(自动患者记录)和临床智能助手等功能;而国内的HIS厂商在此基础上,早已将AI应用场景从患者就诊体验、临床决策支持扩展到电子病历质量提升、安全事件预警、运营数据分析等全院区运营管理优化。
碎片化市场是挑战也是机遇。一方面,碎片化意味着没有万能钥匙;另一方面,谁能最快地提供“标准化底座+可本地化适配”的组合,谁就能在碎裂的市场里,把分散的需求重新聚合起来。
亚太,不是同一个市场
每家医疗机构到底在AI上投入的预算有多少,也是出海IT企业重点关注的内容,该报告给出了详细的数据:在新加坡(73%)、韩国(68%)、泰国(67%),多数受访者的两年AI预算在15万美元以上;而印度、印尼各有约47%的机构预算不足2.5万美元。运维成本同样分化,新加坡有46%超过15万美元,印尼(74%)、印度(70%)却多在2.5万美元以下。
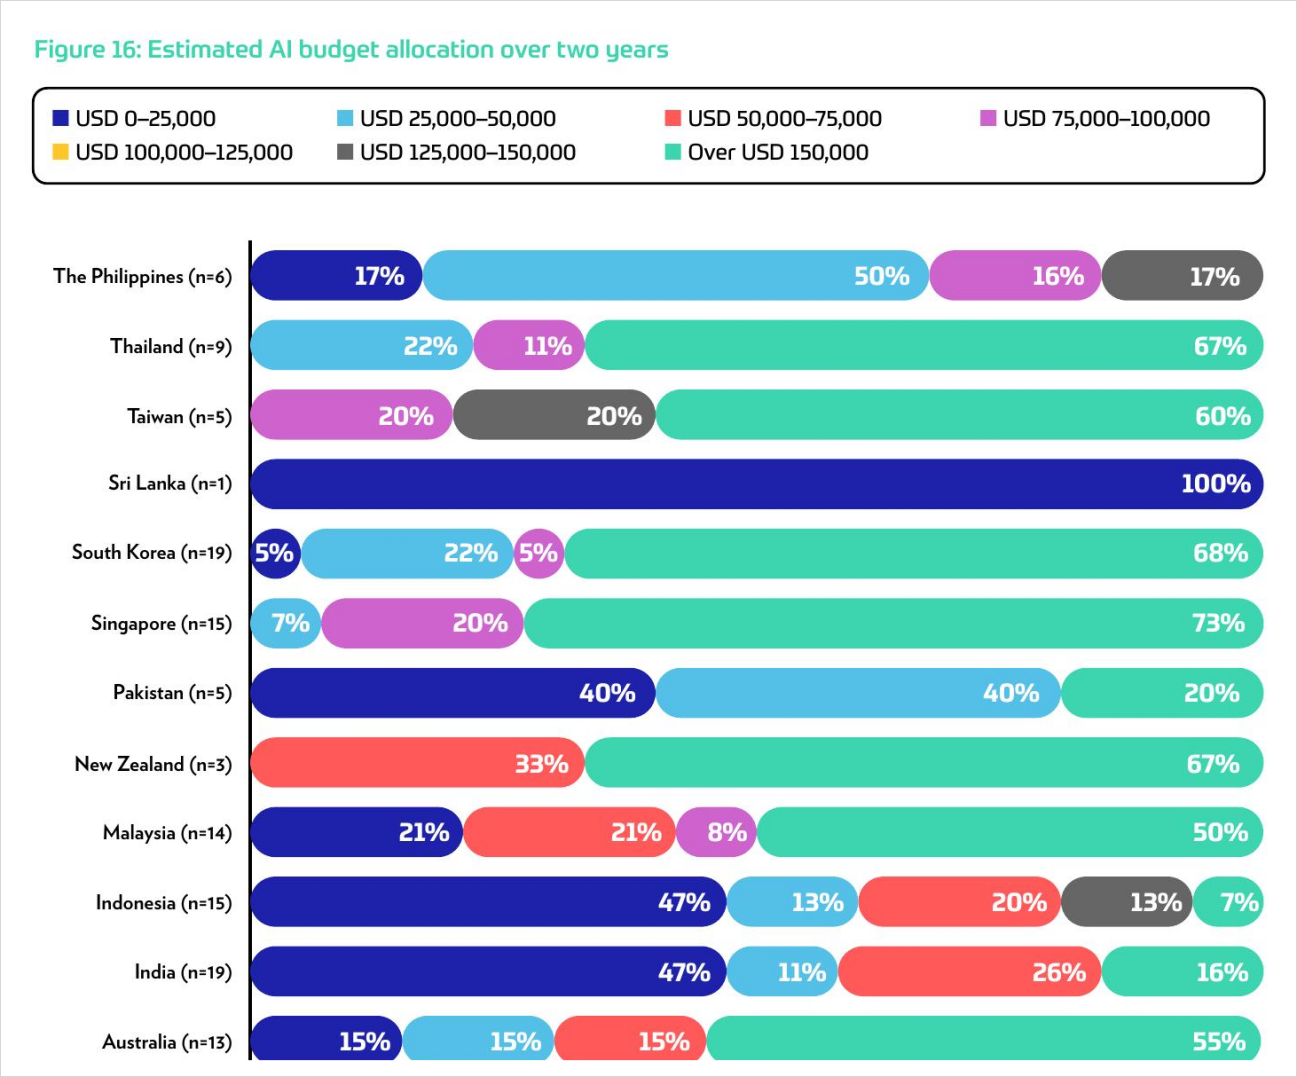
预算与成熟度的这种落差,在新加坡、马来西亚、泰国等主要市场上体现得尤为具体:窗口都在打开,但节奏与打法各不相同。新加坡走在最前沿:随着《健康信息法》自2026年起分阶段强制公立与私立机构接入国家电子健康档案(NEHR),存量数字化接近完成,增量集中在AI应用与云端分析。马来西亚仍在“补课”,公立医院EMR上线率要从约15%提升到2028年的全面覆盖,国家卫健部门已经将此项任务列入5年规划,并统筹了将近10亿令吉资金,约为2.45亿美金。机会也同样存在于私立医疗机构的信息化升级中。泰国呈两极分化:头部私立医院信息化程度已达国际先进水平,其中康民医院(Bumrungrad)、BDMS等医疗集团是泰国医疗旅游的领头羊,而公共卫生系统正加速追赶,同时全国转诊平台Health Link已接入逾万家机构,适合以AI影像切入区域信息化。
出海的必修课:把能力翻译成实际价值
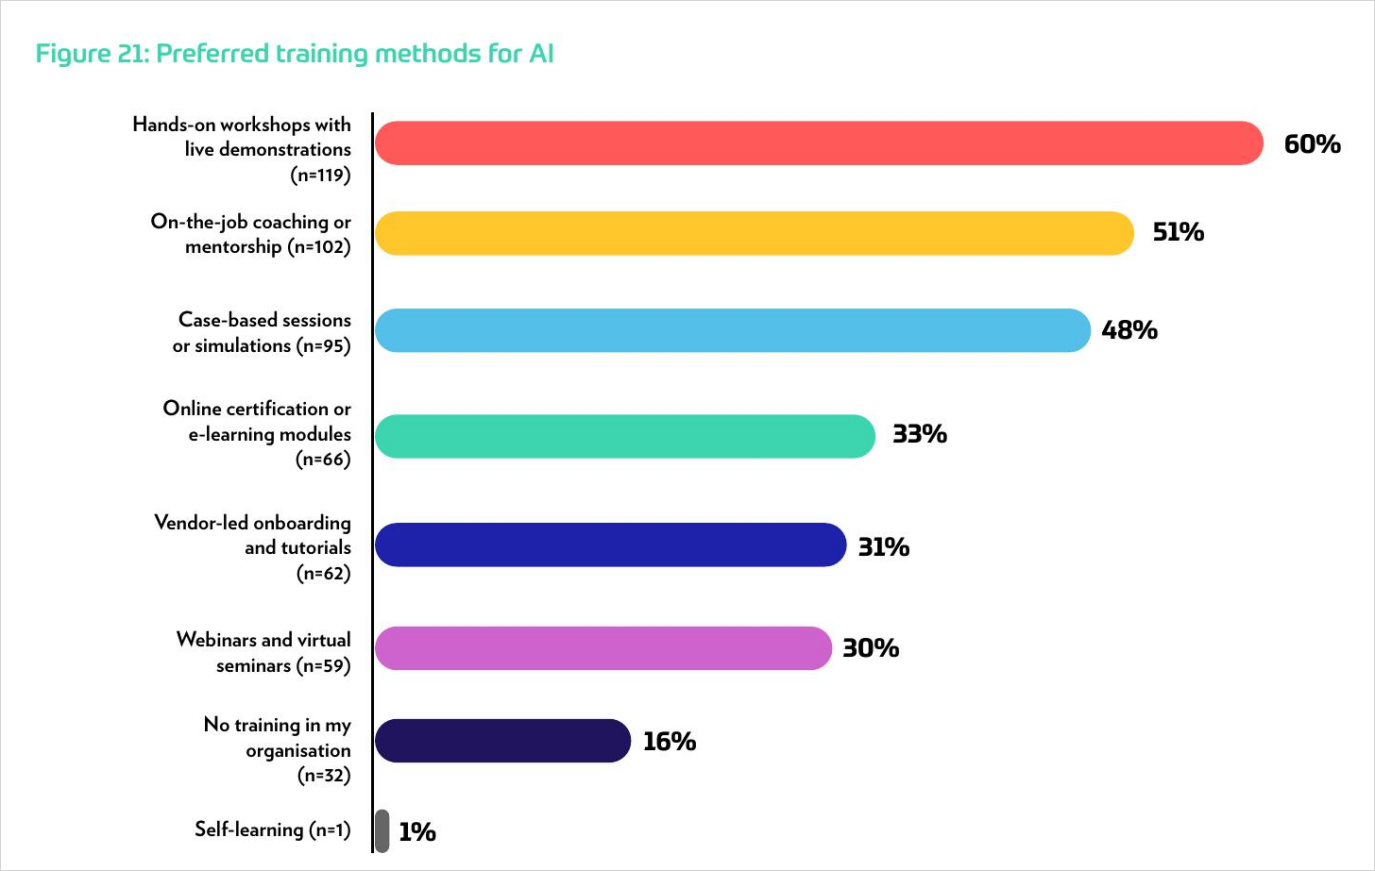
报告反复给出的信号是:买方买的不是“更先进的模型”,而是“更容易用起来的能力”。最重要的落地要素是友好的界面(67%)、与既有系统的无缝集成(57%)、分步使用指引(53%)。报告专家直言,下一步不该是“外挂式”AI,而应嵌入既有HIS/EMR与工作流。他们同时强调,成功落地离不开能提供培训、运维与长期支持的可靠伙伴。而最受欢迎的培训方式,是带实操演示的工作坊(60%)与在岗带教(51%)。

对中国企业而言,这意味着,虽然我们在模型与算法能力和成本上具备相应优势,但在东南亚乃至亚太,单靠成本与技术不足以制胜。真正的差异化,在于提供可以提供实际价值(有明确的可评估的效果或者KPI)的AI工具或者解决方案,该解决方案需要标准化的数据与基础设施底座、完成算法与合规的本地化适配,并且能让临床或者管理等不同用户在日常看诊或者服务中经常使用。同时,出海的IT企业也需要承诺本地化的投资与长期运维,尤其在跨境数据受限的医疗市场,本地基础设施与合资合作,往往才是市场准入的入场券。
出海需要一个长期战略
HIMSS这份报告提供了全面而翔实的亚太地区AI使用情况概览。我们非常高兴地看到,国内医疗机构的AI应用已经远远领先于亚太市场,中国IT企业也因此积累了丰富且可贵的AI实施和应用经验。在此基础上,亚太医疗AI应用也迎来了蓬勃的发展期,这正是中国企业出海的良好时机。但是报告能提供的只是市场概览,并不能真正地回答“要不要去”以及“先往哪里去”等实际问题。
真正决定成败的,是报告之外的功夫。出海前,必须做好扎实的本地调研,切实走进目标市场,与当地医院和买方面对面,弄清楚他们真实的流程痛点、预算逻辑与合规要求。因为医院买的从来不是AI本身,而是AI能为他们带来什么价值,例如更多的患者、更少的重复劳动、更精准的患者信息、更安全的诊疗。而这些价值,只有在深度本地化的场景里,才能被真正验证和兑现。
最后,也别忘了医疗信息化采购的现实:多项行业研究(KLAS、Gartner等)显示,约八成采购决策在与供应商首次正式接触前就已成形,平均周期长达211天,且有五位以上的利益相关者共同参与决策。竞争,往往发生在产品或者解决方案之外。这意味着,你必须在客户需求成形之前就已在场,并且被信任。因此,出海不是一次性的市场进入,而是一项长期的Go to Market(GTM)战略工程:品牌要持续发声,伙伴要提前布局,产品要完成本地化与合规,销售要在地生长,最终串联起从“被看见”、到“被信任”、再到“被选择”的完整路径。(对此话题感兴趣的读者,欢迎与作者沟通、交流,联系邮箱:81699690@qq.com)
【数据来源】
HIMSS《2026亚太医疗AI图景》报告(HIMSS AI Landscape in APAC Healthcare 2026 Report),文中百分比、图表及专家观点均引自该报告。图表版权归HIMSS所有,本文为评述与引用之途。
【作者简介】
祝维维,Vesta GTM Advisory创始人兼CEO,HIMSS中国区官方合作伙伴。深耕医疗信息化逾十年,拥有近二十年亚太及大中华区企业级技术市场经验。曾任InterSystems(系联软件)东南亚及大中华区市场负责人,并在神州数码、软通动力担任产品管理及区域市场要职。现专注于帮助中国医疗科技企业制定并落地亚太市场进入策略。

精彩不容错过!
我们将尽快与您联系!
【责任编辑:陈曦 版式:蒙辉】

评论前必须登录!
注册